Защитите ВЭД от штрафов 2026: цифровой рубль, ЦФА и новые налоговые риски
Точки налогового контроля при расчетах в цифровых инструментах
| Точка контроля | Риск | Что делать |
|---|---|---|
| Классификация операций | Неправильная база или ставка | Регламент учета операций с ЦФА и цифровым рублем |
| Документальное подтверждение | Расходы снимают при проверке | Хранить договоры, выписки, подтверждения расчетов |
| Курсовые разницы | Искажение финансового результата | Правила переоценки в учетной политике |
| Лимиты и требования регулятора | Операции вне рамок правил | Мониторинг изменений, консультации |
| Резервы под доначисления | Кассовый разрыв при претензиях | Резервирование по «спорным» операциям |
Цифровые активы: новая реальность налоговых расчетов
В 2026 году в налоговое законодательство вводятся изменения, касающиеся оборота цифровых активов и порядка налогообложения операций с ними. Обсуждаются и механизмы налогообложения вложений в цифровые финансовые активы для физических лиц — с порогами и ставками, которые еще уточняются.
Для компаний это означает: операции с цифровыми валютами и ЦФА во внешней торговле требуют особого внимания к налоговым последствиям. Отсутствие устоявшегося регламента расчета и отчетности создает неопределенность — а неопределенность без четкого учета превращается в ошибки, которые потом отражаются на движении денег.
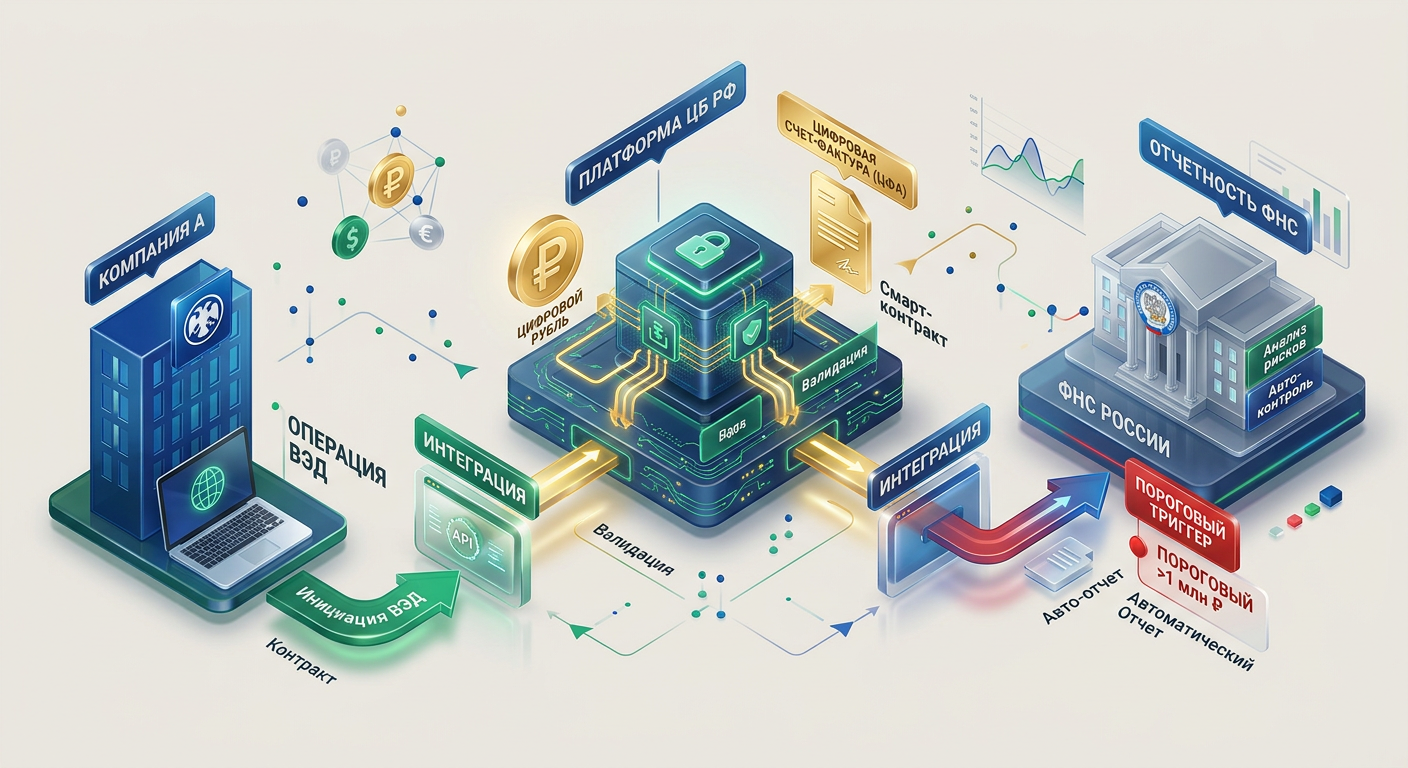
ВЭД в эпоху цифровых денег: возможности и риски
Расчеты во внешней торговле через цифровой рубль и ЦФА открывают новые возможности по скорости и прозрачности расчетов, но не отменяют базового правила: каждая операция должна иметь точное налоговое отражение. Лимиты на транзакции, даже если они щедрые, не освобождают от учета.
Ошибки в определении базы, некорректные ставки или неверное отнесение на расходы приводят к недоимке со штрафами и пенями
— это прямое изъятие денег из оборота. Внезапные доначисления по «непонятной» для проверяющих операции особенно тяжелы, если резерва нет.
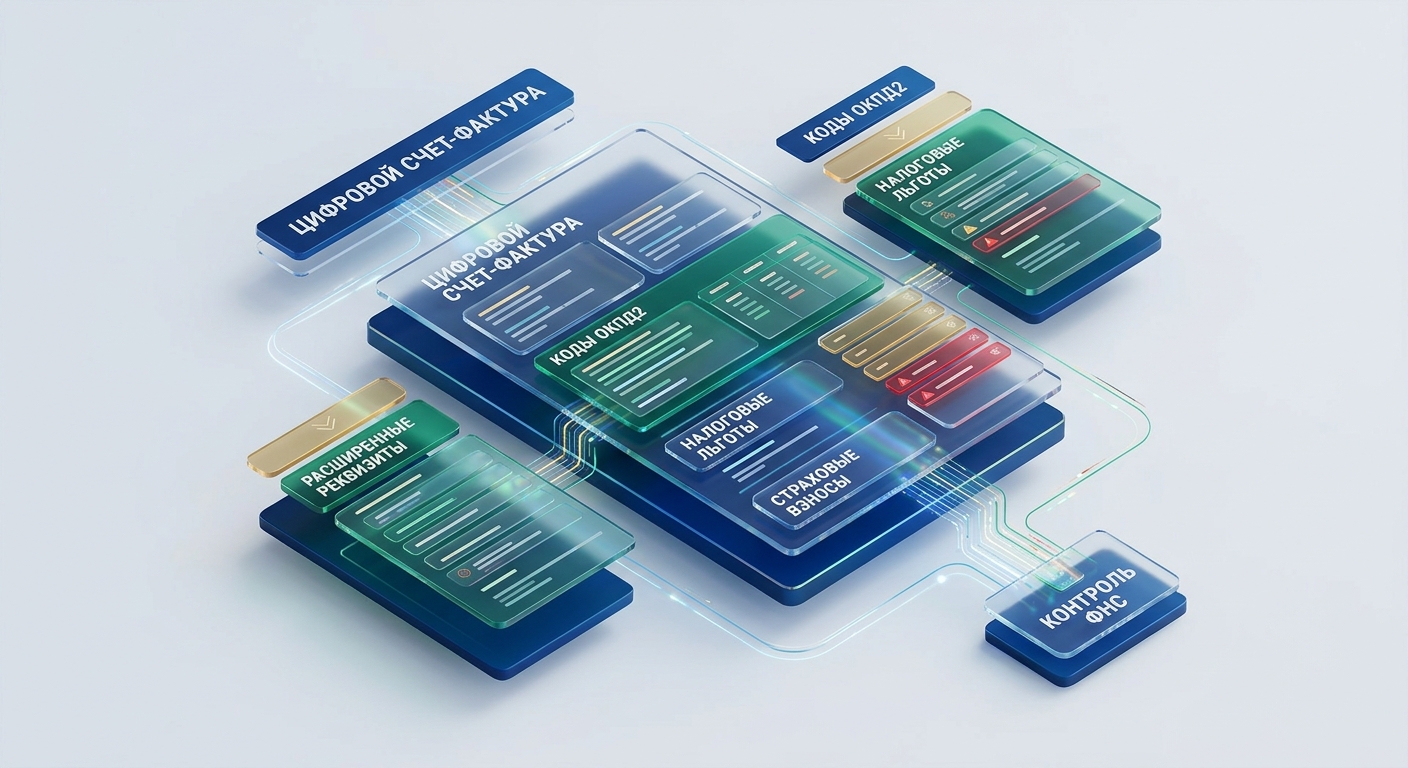
Что настроить в учете уже сейчас
- регламент учета операций с цифровым рублем и ЦФА: классификация, документы, ответственные;
- правила курсовых переоценок — прописать в учетной политике до первых операций;
- архив подтверждений: договоры, выписки платформ, подтверждения расчетов — по каждой операции;
- мониторинг изменений законодательства: правила и лимиты обновляются, учет должен успевать;
- резервирование по операциям с неустоявшейся практикой — до появления ясных разъяснений.
Компании, которые ведут ВЭД через цифровые инструменты без отдельного регламента, берут на себя неопределенность в чистом виде. Настройка учета стоит несравнимо дешевле первого доначисления.
Частые вопросы
Нужно ли отдельно учитывать операции в цифровых рублях?
Да: это новая форма расчетов со своими правилами отражения. Рекомендуется отдельная аналитика в учете — так операции видны и для управленческих решений, и для проверок.
Что с курсовыми разницами по ЦФА?
Порядок признания зависит от правил учета конкретных активов и должен быть закреплен в учетной политике. Без закрепленных правил каждая проверка трактует разницы по-своему.
Стоит ли вообще переходить на цифровые расчеты в ВЭД?
Решение бизнес-экономическое: скорость и прозрачность против готовности учетной системы. Начинать стоит с пилотных операций и настроенного учета, а не с полного перехода.
Новая форма денег — старая дисциплина учета
Цифровой рубль и ЦФА не отменяют базовых правил: каждая операция должна быть классифицирована, подтверждена документами и отражена в налоговой базе. Неопределенность новых правил — аргумент за более строгий учет, а не против него: кто настроил регламент и резервы заранее, тот проходит обновления законодательства без кассовых разрывов. Проверить расчеты и налоговые риски по теме статьи поможет бухгалтерское сопровождение ВЭД.